银行卡支付 是 Subotiz Payments 中覆盖范围最广的付款方式,支持信用卡及借记卡,适用于大多数设备及地区场景。结合 3DS 验证,商户可在保持结账稳定性的同时,有效管理 欺诈风险,并有机会就符合条件的欺诈性拒付获得责任保护。
支持的卡组织
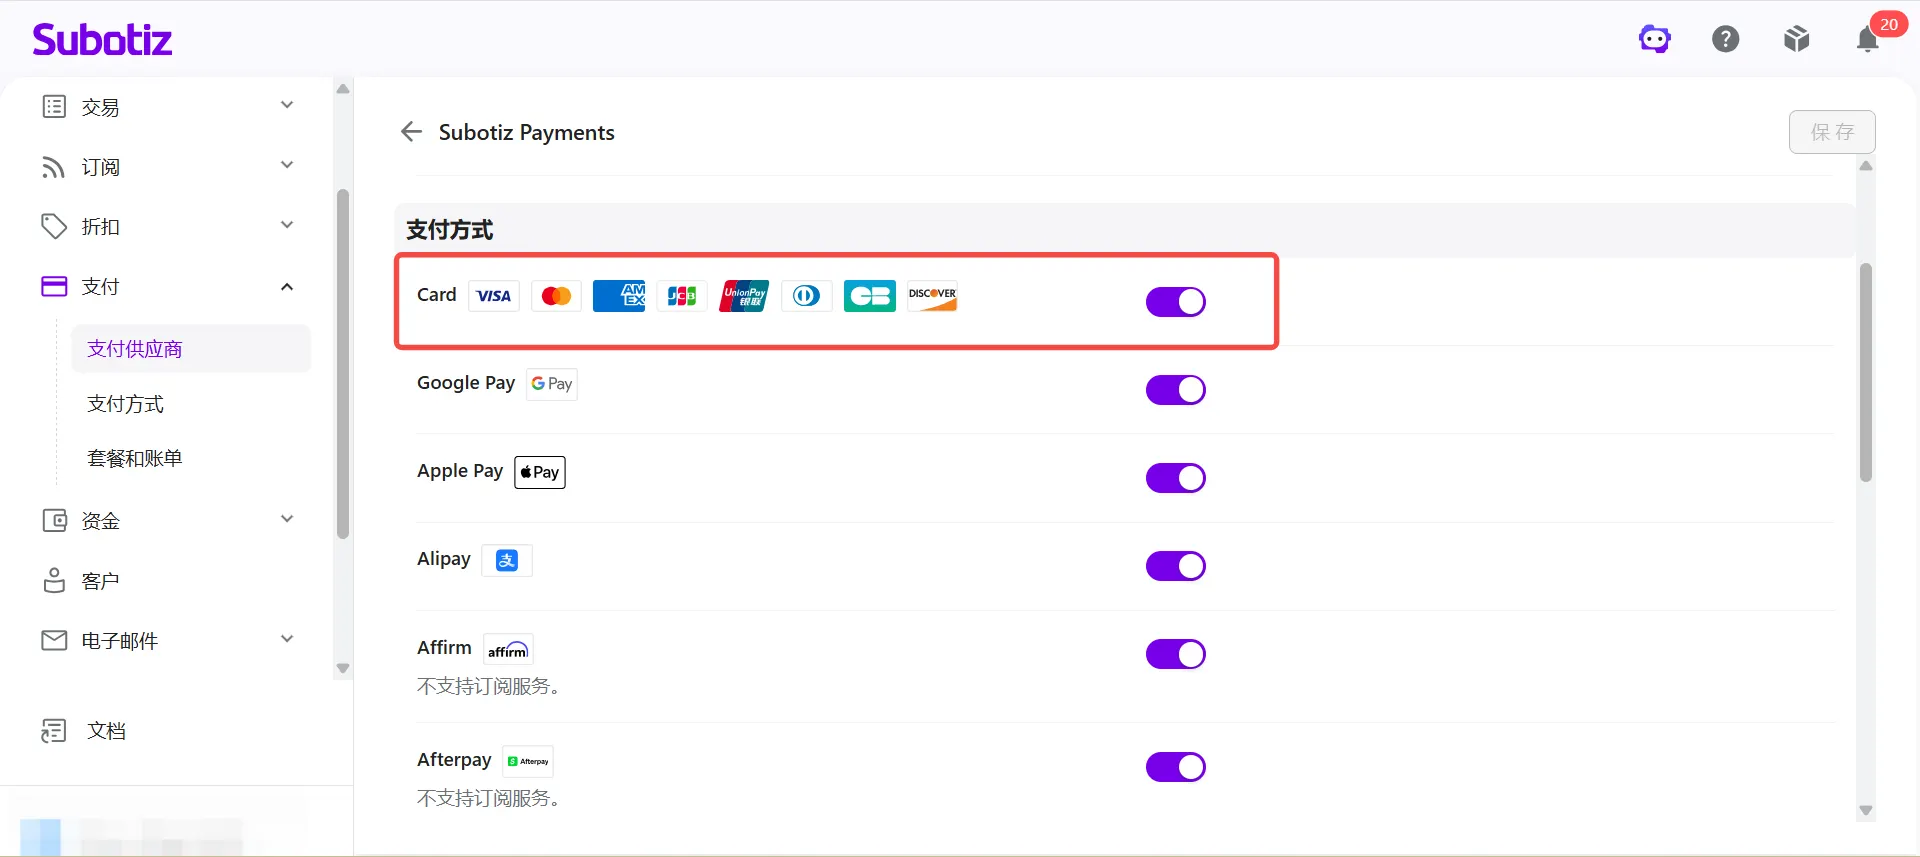
启用银行卡支付后,系统自动支持以下卡组织,无需单独配置:
- Visa
- Mastercard
- American Express
- JCB
- 银联
- Diners Club
- Cartes Bancaires
- Discover
各卡组织适用市场
不同卡组织在全球覆盖范围及消费场景上存在差异:
- Visa / Mastercard: 全球覆盖范围最广,适用于大多数市场。
- American Express: 在北美及高消费群体中使用较多,部分地区接受度相对较低。
- JCB: 主要面向日本市场。
- 银联: 中国主要卡组织,面向中国消费者的商户建议确认银联已启用。
- Cartes Bancaires: 法国本地卡组织,面向法国消费者的商户可优先关注。
银行卡支付特点
银行卡支付具备以下特性:
- 覆盖范围: 适用于大多数国家及地区。
- 环境依赖低: 不依赖特定设备、浏览器或系统版本。
- 显示稳定: 支付供应商配置正确时,可在各类结账场景中稳定显示。
相比数字钱包或 BNPL,银行卡通常作为基础支付方式优先启用。
配置 3DS 验证
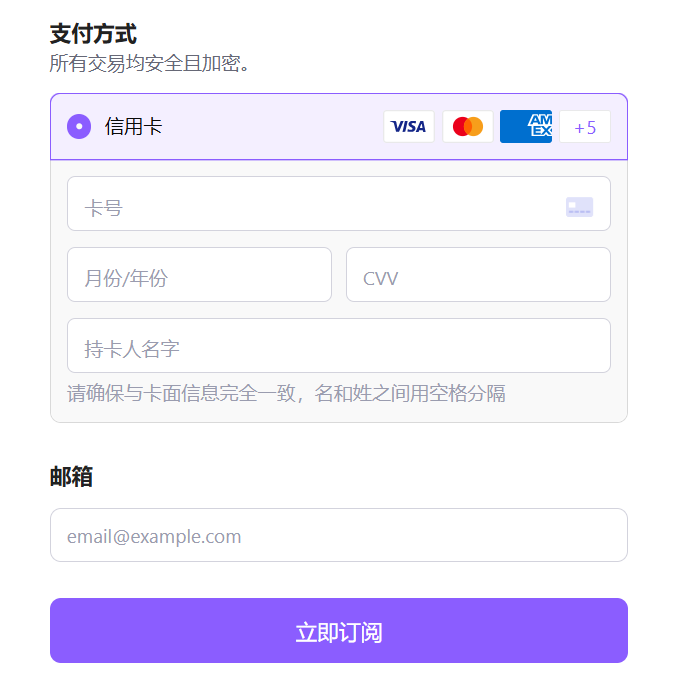
3DS(3D Secure)用于在交易过程中验证持卡人身份,以降低欺诈风险。
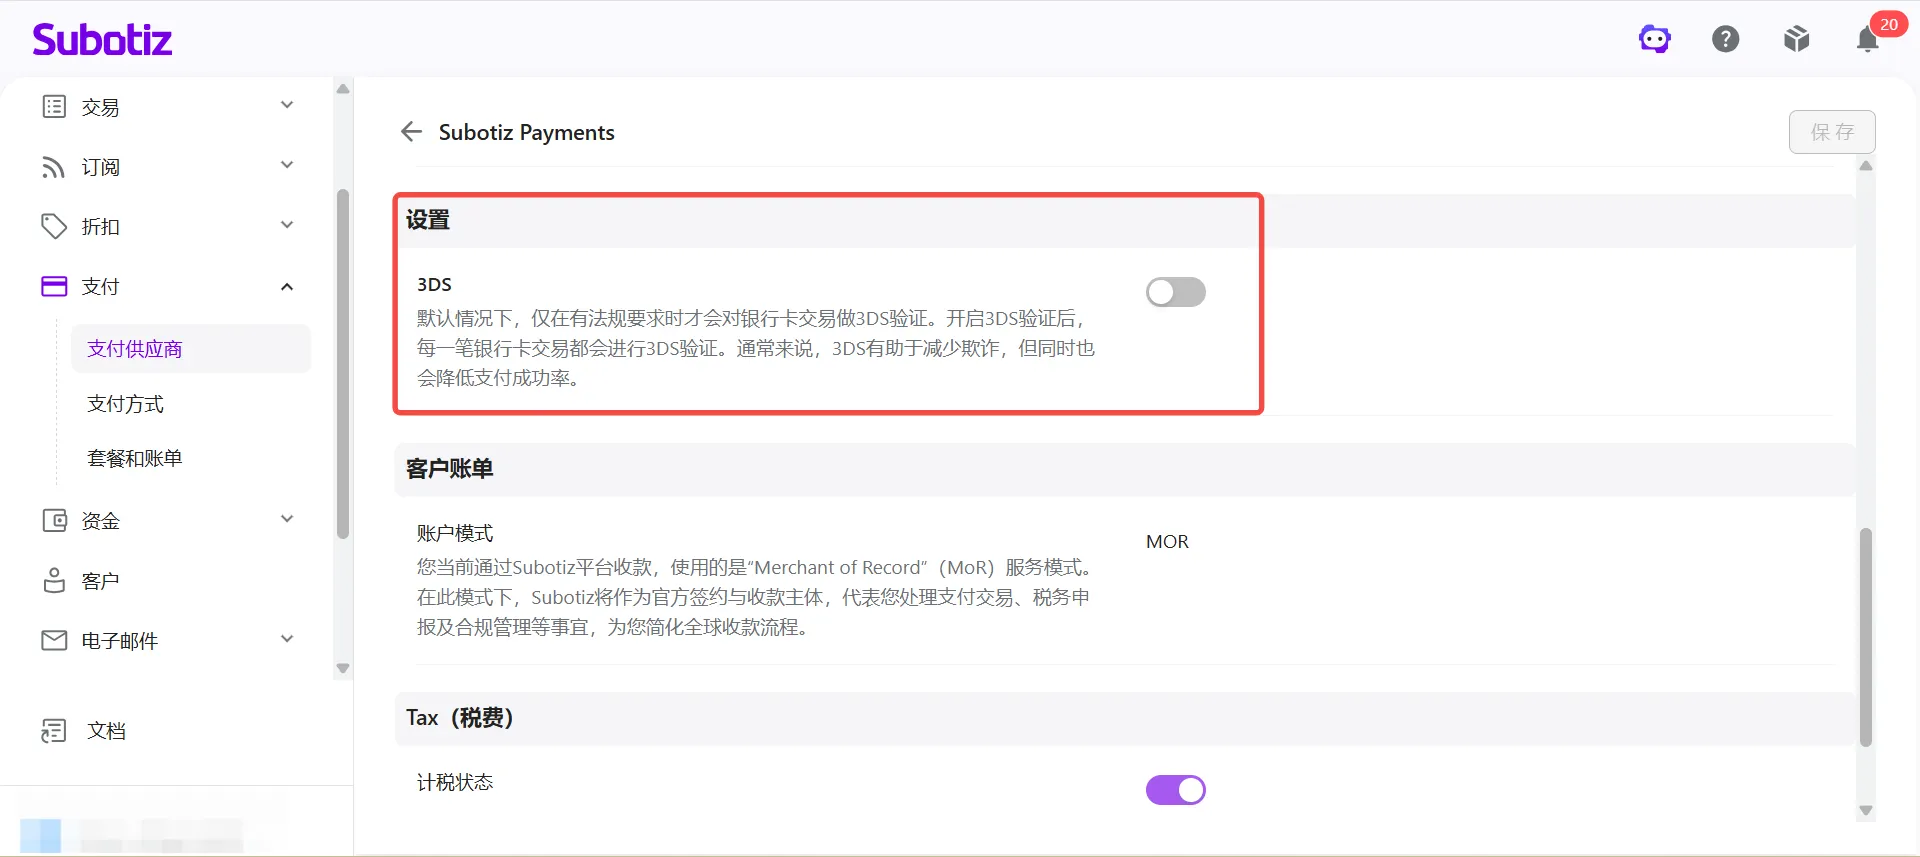
- 开启 3DS: 前往 支付 > 支付供应商 > Subotiz Payments,在 账户信息 标签页的 设置 区域开启 3DS 开关。开启后,一次性付款的银行卡交易每次都会执行 3DS 验证;订阅交易仅在首次扣款时执行 3DS 验证。
- 关闭 3DS(默认): 关闭后,系统不主动强制执行 3DS,仅在发卡行、支付渠道、合规要求或风险控制规则要求时触发验证。
3DS 对结账体验的影响
3DS 并不一定增加顾客操作步骤,实际验证方式取决于发卡行风险判断。
- 无感验证(Frictionless Flow): 发卡行判断交易风险较低时,验证自动完成,顾客无需额外操作。
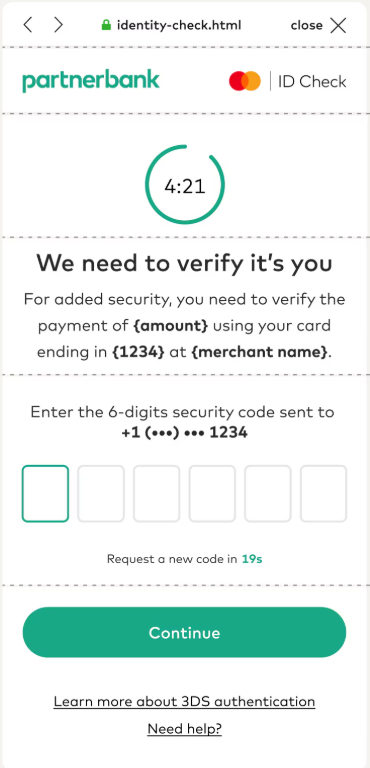
- 主动验证(Challenge Flow): 发卡行判断交易风险较高时,顾客需完成额外验证,例如输入短信验证码或通过银行 App 确认。
多数交易采用无感验证流程,顾客通常不会感知额外步骤,因此对整体结账转化率影响相对有限。
3DS 对订阅业务的影响
订阅交易通常分为两种类型:
- 首次交易: 顾客主动发起,可能触发 3DS 验证。
- 后续续费: 属于 MIT(Merchant Initiated Transaction,商户发起交易),通常自动豁免 3DS 验证。
开启 3DS 后,验证主要针对首次订阅扣款。后续续费通常无需顾客再次验证,但仍受发卡行要求约束,可能被拒绝扣款。
拒付责任说明
启用 3DS 后,可实现欺诈性拒付责任转移(Liability Shift)。
- 未启用 3DS: 欺诈性未授权交易导致的拒付,损失通常由商户承担。
- 已启用 3DS: 符合验证及卡组织要求的交易,可能获得责任转移,符合条件的欺诈性拒付责任将转移至发卡行。
责任转移通常适用于符合条件的未授权交易类欺诈拒付,不适用于商品、服务、配送等非欺诈原因的争议。
责任转移是否适用取决于卡组织、验证结果及相关交易规则,启用 3DS 并不保证所有拒付均受保护。
合规要求(欧盟 PSD2)
部分市场对 3DS 存在合规要求。
- 欧盟(PSD2): 属于 PSD2 范围内的电子支付通常需实施强客户认证(SCA),适用豁免的情况除外。3DS 是在线银行卡支付满足 SCA 要求的常见方式。
- 欧盟消费者交易: 面向欧盟消费者的交易通常需满足 SCA 要求,以符合合规要求并获得欺诈性拒付责任保护。
其他地区商户可根据风险水平及业务需求决定是否启用 3DS。
发卡行自动触发 3DS
即使商户未开启强制 3DS,部分发卡行仍可能基于自身风控策略自动触发验证。
触发频率及验证方式由发卡行决定,具体规则以发卡行及支付网络要求为准。
0 元授权
0 元授权(Zero-value Authorization)用于验证卡片有效性,不实际扣款,常见于以下场景:
- 免费试用注册: 验证卡片有效性,试用结束后再发起实际扣款。
- 预存卡信息: 提前确认卡片有效性,便于后续按需扣款。
该操作不会产生实际扣款。部分发卡行可能显示临时授权记录,通常会在数日内自动消除。
3DS 设置说明
商户后台仅提供 3DS 开启或关闭两种模式:
设置状态 | 验证逻辑 |
|---|---|
开启 | 商户主动强制执行 3DS:一次性付款每次验证,订阅仅首次扣款验证 |
关闭(默认) | 仅在发卡行、支付渠道、合规或风控要求时触发 |
启用 3DS 有助于降低欺诈风险并获得拒付责任保护,但额外验证步骤可能对支付成功率产生影响。商户可结合自身市场、风险水平及合规要求进行选择。
银行卡支付提供稳定且覆盖范围广的结账方式。3DS 的核心作用在于管理欺诈风险并实现欺诈性拒付责任转移,主要影响首次交易,不影响订阅续费。商户可根据业务需求及合规要求,选择适合的 3DS 配置方式。